
El barefoot ya no es solo un nicho ligado al calzado infantil o al minimalismo. En España, la categoría amplía públicos, usos y competidores: aparecen nuevas marcas especializadas, los fabricantes tradicionales desarrollan líneas propias, los retailers verticales ganan peso y operadores de moda como Zara o Lefties empiezan a generar demanda asociada a “barefoot + marca”.
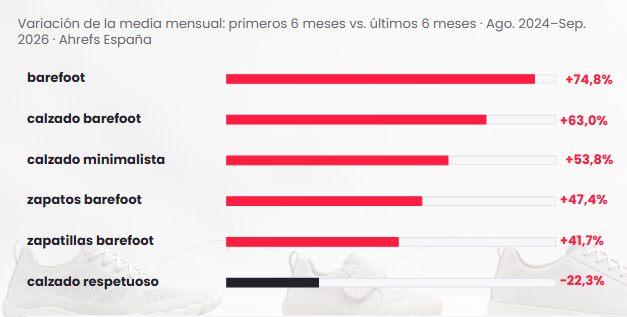
La categoría sigue siendo pequeña frente al mercado global del calzado, pero las señales de expansión son claras. Entre agosto de 2024 y septiembre de 2026, la demanda de “barefoot” creció un 74,8%, comparando la media mensual de los primeros seis meses del periodo con los últimos seis. También crecen “calzado barefoot”, “calzado minimalista” y “zapatillas barefoot”, mientras “calzado respetuoso” retrocede un 22,3%.
El crecimiento no se reparte por igual
Que una categoría crezca no significa que todas las marcas crezcan con ella.
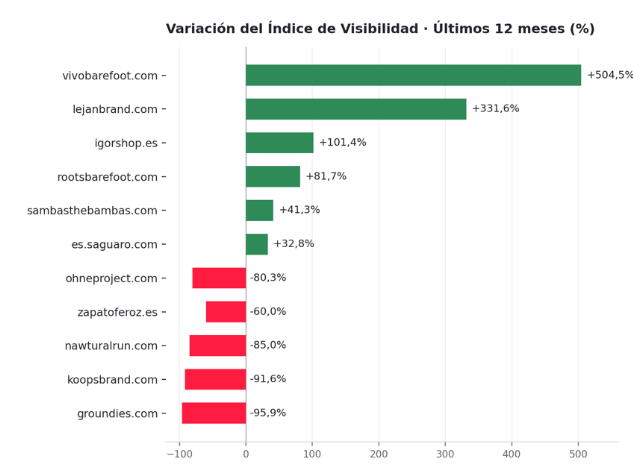
Entre los pure players españoles, Lejan Brand aumenta su Índice de Visibilidad un 331,6% en doce meses, mientras ROOTS crece un 81,7%. En el lado contrario, Zapato Feroz cae un 60% y KOOPS un 91,6% en visibilidad SEO.
El crecimiento del mercado, por tanto, no se traduce automáticamente en crecimiento SEO. Algunas marcas están capturando la nueva demanda y otras pierden visibilidad mientras la categoría sigue avanzando.
Al mismo tiempo, las marcas tradicionales de calzado ya han detectado la oportunidad de tambien entrar en el mercado.
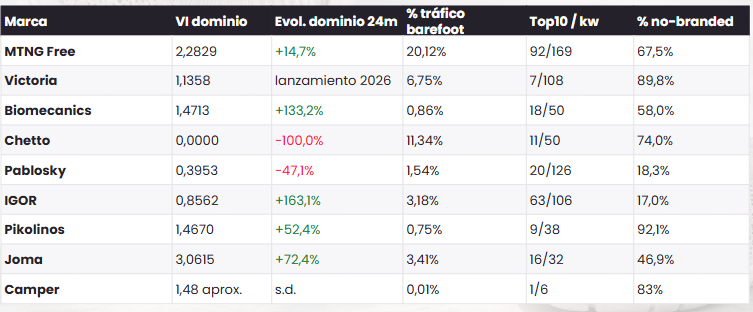
El caso más claro es MTNG Free. En la auditoría del vertical barefoot, el 20,12% del tráfico SEO analizado del dominio procede de este territorio y alcanza 92 keywords en Top 10 de 169 analizadas. Joma, pese a contar con una autoridad y visibilidad global de dominio superiores, presenta una huella barefoot del 3,41%. Camper, por su parte, apenas alcanza el 0,01%.
La lectura no es que una marca sea “mejor” que otra, sino que la autoridad histórica de un dominio no se transfiere automáticamente a una nueva categoría.
El ganador cambia según quién busca
El análisis de keywords confirma que no existe un único líder SEO barefoot.
En mujer, MTNG Free cubre las ocho keywords analizadas y alcanza una posición media de 3,5. En hombre también cubre 8 de 8, aunque Barefoot You consigue una mejor posición media, 3,1 frente a 4,1 de MTNG. En infantil, Zapato Feroz cubre 8 de 8 y mantiene una de las lecturas más sólidas del vertical.
Pero cuando pasamos de SEO a GEO, los referentes vuelven a cambiar.
En la muestra final de 54 ejecuciones comparables (18 prompts analizados en tres entornos) Deditos Barefoot aparece en 19 de 54, Lejan Brand en 18 de 54, Zapato Feroz en 11 de 54 y Barefoot You en 10 de 54. MTNG Free, pese a su fuerte cobertura SEO transaccional, registra 0 apariciones en las 54 ejecuciones comparables.
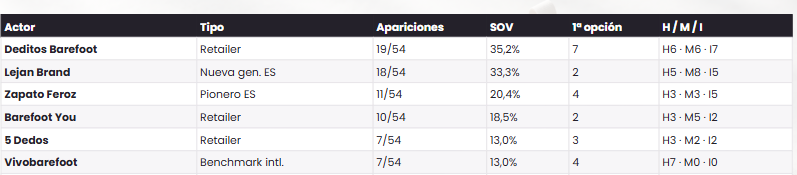
En GEO, la necesidad del usuario cambia al referente
La fragmentación se observa todavía mejor cuando analizamos las respuestas por temática.
Vivobarefoot destaca en transición sin lesión y pisada masculina; Deditos Barefoot en juanetes y ajuste; Barefoot You en ejercicio y entrenamiento; Zapato Feroz en comparativas de producto vegano vs convencional; KOOPS en zapato escolar; y Pablosky aparece en contenidos relacionados con desarrollo del pie.
No existe, por tanto, una única marca que controle todos los territorios informacionales.
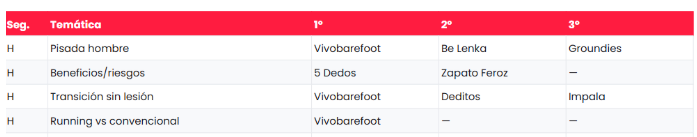
En GEO, el liderazgo no se reparte por marca: se reparte por intención.
Y aparece una nueva presión: fashion retail y precio
La fragmentación se observa todavía mejor cuando analizamos las respuestas por temática.
Vivobarefoot destaca en transición sin lesión y pisada masculina; Deditos Barefoot en juanetes y ajuste; Barefoot You en ejercicio y entrenamiento; Zapato Feroz en comparativas de producto vegano; KOOPS en zapato escolar; y Pablosky aparece en contenidos relacionados con desarrollo del pie.
No existe, por tanto, una única marca que controle todos los territorios informacionales.
En GEO, el liderazgo no se reparte por marca: se reparte por intención.
Los retailers y las fuentes expertas ganan protagonismo
Los retailers especializados tienen un peso relevante en GEO: acumulan 47 apariciones, por encima de pure players internacionales y marcas tradicionales.
Pero no basta con aparecer. También importa convertirse en una fuente reutilizable: Deditos Barefoot suma 27 citas, Zapato Feroz y Barefoot You 16, Lejan 13 y 5Dedos 10. Además, fuentes de podología también aparecen entre las más citadas.
La clave es que contenido útil, expertos, menciones y validaciones externas amplían las señales que los sistemas generativos pueden reutilizar.
Una categoría en crecimiento, pero sin un ganador total
El principal resultado del estudio no es identificar una única marca vencedora.
Es justamente lo contrario.
El barefoot está creciendo más rápido que la consolidación de sus líderes.
El liderazgo cambia según la audiencia, la intención y el entorno. Algunas marcas dominan determinadas búsquedas; otras concentran más presencia generativa; los retailers capturan comparación y recomendación; y las fuentes expertas ganan peso cuando una IA necesita justificar qué recomienda.
Quien lidera Google no necesariamente lidera la IA. Y quien tiene una marca fuerte no necesariamente ocupa la categoría.
El siguiente capítulo del barefoot se jugará en la capacidad de conectar producto, SEO, distribución, contenido experto, autoridad y recomendación generativa.
¿Tu marca está capturando esa oportunidad?
Analizamos dónde se pierde visibilidad entre SEO, GEO y autoridad digital.
Si quieres el estudio completo escríbenos a hola@relevantgroup.media